世界の腫瘍学・がん治療薬業界のビジネスチャンス、分析、動向、成長の概要 ― 予測2025-2035年

腫瘍学がん治療薬市場の傾向
SDKI Analyticsの専門家によると、予測期間中に予測される腫瘍がん治療薬市場の傾向には、免疫療法、標的療法、経口化学療法などの分野が含まれます。腫瘍学における抗がん剤は、がんの診断、治療介入、そして管理を容易にするために開発された特殊な薬剤です。その作用機序は、制御不能な増殖と全身への転移を特徴とする悪性細胞を標的とすることです。これらの治療戦略には、腫瘍細胞の細胞傷害性破壊、細胞増殖の阻害、あるいは悪性腫瘍に対する防御力向上のための免疫学的増強など、多様なモダリティが組み込まれています。腫瘍学がん治療薬市場では、がん治療における個別化・標的化への取り組みが進む中で、市場構造が変化しています。SDKI Analyticsによると、市場を形成する主なトレンドとして、免疫療法、標的療法、経口化学療法などの普及が挙げられます。特に、プレシジョン医療やゲノムプロファイリングの進展により、特定のがん種やバイオマーカーに対応した治療薬の開発が進んでいます。EGFR、HER2、ALKなどのバイオマーカーを利用した治療法やコンパニオン診断薬の普及も、標的治療の導入を後押ししています。
また、腫瘍学がん治療薬市場では、チェックポイント阻害剤を含む免疫療法の重要性が高まっています。研究開発や承認の進展に加え、従来の化学療法とは異なる治療アプローチへの需要が、市場の成長機会につながっています。経口化学療法についても、外来診療への移行や患者にとって利用しやすい治療選択肢への需要を背景に、今後の重要な分野になると考えられます。さらに、CAR-T細胞療法では、臨床試験への政府支援や現地生産を促進する取り組みが、中国やインドを中心とした市場で新たな機会を生み出しています。
本レポートの概要サンプルをこちらでご覧いただけます: https://www.sdki.jp/sample-request-590641643
腫瘍学がん治療薬市場セグメンテーション分析
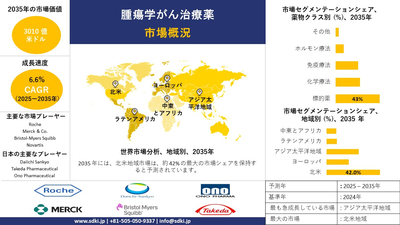
腫瘍学がん治療薬市場は、薬物クラス、治療タイプ、適応症などの主要なセグメントに分類され、がん治療における個別化医療や標的治療への移行を反映しています。SDKI Analyticsの調査によると、市場は標的薬、化学療法、免疫療法、ホルモン療法などに分類されています。このうち、標的薬セグメントは予測期間中に約43%の市場シェアを占めると予測されています。精密医療やゲノムプロファイリングの普及に加え、コンパニオン診断やEGFR、HER2、ALKなどのバイオマーカーに基づく治療法の利用拡大が、このセグメントの成長を支えています。
治療タイプ別では、腫瘍学がん治療薬市場は標的療法、免疫療法、化学療法、ホルモン療法などに分類されています。免疫療法では、チェックポイント阻害剤を中心に研究開発投資が拡大しており、今後の重要な治療分野の一つとして注目されています。また、精密腫瘍学の進展により標的療法の導入も進んでいます。さらに、外来診療への移行に伴い経口化学療法の需要も高まっており、CAR-T細胞療法や乳がん・前立腺がんを対象とするホルモン療法も市場における重要な治療領域となっています。
適応症別では、乳がん、肺がん、大腸がん、前立腺がん、血液がん、肝がん、腎がん、子宮頸がんなどが主要な市場セグメントです。中でも乳がんセグメントは予測期間中に約22%の市場シェアを占めると予測されています。乳がんの罹患率が高まっていることに加え、早期発見の取り組み、患者支援、新しい治療薬の開発が市場拡大を支えています。
日本の腫瘍学がん治療薬市場規模
日本の腫瘍学がん治療薬市場は、2023年の140億米ドルから2035年には420億米ドルへと大幅に拡大し、予測期間中に年間複利成長率(CAGR)12.7%で成長すると予測されています。日本の腫瘍学がん治療薬市場は、人口動態の変化、生物学的療法の進歩、そしてがん対策に重点を置いた政府の取り組みによって牽引されています。例えば、2022年度の日本の医療費は47兆円に達し、薬剤費は全体の約21%を占めています。抗がん剤は2024年度の医療予算の13%を占め、2022年から3.5兆円増加しています。
腫瘍学がん治療薬市場の制約要因
腫瘍学分野における抗がん剤の市場シェアを世界的に阻害する主要な要因の一つは、価格抑制です。世界各国政府は、医薬品に対して厳格な価格統制を頻繁に実施しています。WHOが支援する調査によると、こうした価格上限は、特にジェネリック医薬品を製造するメーカーにとって、生産継続を経済的に不可能にすることが多く、結果として医薬品不足につながる可能性があります。例えば、米国では、MedicareパートBによる抗がん剤への支出は、2020ー2024年の間に16%増加しました。しかし、Medicaid加入者の41%は、高額な自己負担金のためにこれらの医薬品へのアクセスに苦労しています。
原資料: SDKI Analytics公式サイ
SDKI Analyticsの専門家によると、予測期間中に予測される腫瘍がん治療薬市場の傾向には、免疫療法、標的療法、経口化学療法などの分野が含まれます。腫瘍学における抗がん剤は、がんの診断、治療介入、そして管理を容易にするために開発された特殊な薬剤です。その作用機序は、制御不能な増殖と全身への転移を特徴とする悪性細胞を標的とすることです。これらの治療戦略には、腫瘍細胞の細胞傷害性破壊、細胞増殖の阻害、あるいは悪性腫瘍に対する防御力向上のための免疫学的増強など、多様なモダリティが組み込まれています。腫瘍学がん治療薬市場では、がん治療における個別化・標的化への取り組みが進む中で、市場構造が変化しています。SDKI Analyticsによると、市場を形成する主なトレンドとして、免疫療法、標的療法、経口化学療法などの普及が挙げられます。特に、プレシジョン医療やゲノムプロファイリングの進展により、特定のがん種やバイオマーカーに対応した治療薬の開発が進んでいます。EGFR、HER2、ALKなどのバイオマーカーを利用した治療法やコンパニオン診断薬の普及も、標的治療の導入を後押ししています。
また、腫瘍学がん治療薬市場では、チェックポイント阻害剤を含む免疫療法の重要性が高まっています。研究開発や承認の進展に加え、従来の化学療法とは異なる治療アプローチへの需要が、市場の成長機会につながっています。経口化学療法についても、外来診療への移行や患者にとって利用しやすい治療選択肢への需要を背景に、今後の重要な分野になると考えられます。さらに、CAR-T細胞療法では、臨床試験への政府支援や現地生産を促進する取り組みが、中国やインドを中心とした市場で新たな機会を生み出しています。
本レポートの概要サンプルをこちらでご覧いただけます: https://www.sdki.jp/sample-request-590641643
腫瘍学がん治療薬市場セグメンテーション分析
腫瘍学がん治療薬市場は、薬物クラス、治療タイプ、適応症などの主要なセグメントに分類され、がん治療における個別化医療や標的治療への移行を反映しています。SDKI Analyticsの調査によると、市場は標的薬、化学療法、免疫療法、ホルモン療法などに分類されています。このうち、標的薬セグメントは予測期間中に約43%の市場シェアを占めると予測されています。精密医療やゲノムプロファイリングの普及に加え、コンパニオン診断やEGFR、HER2、ALKなどのバイオマーカーに基づく治療法の利用拡大が、このセグメントの成長を支えています。
治療タイプ別では、腫瘍学がん治療薬市場は標的療法、免疫療法、化学療法、ホルモン療法などに分類されています。免疫療法では、チェックポイント阻害剤を中心に研究開発投資が拡大しており、今後の重要な治療分野の一つとして注目されています。また、精密腫瘍学の進展により標的療法の導入も進んでいます。さらに、外来診療への移行に伴い経口化学療法の需要も高まっており、CAR-T細胞療法や乳がん・前立腺がんを対象とするホルモン療法も市場における重要な治療領域となっています。
適応症別では、乳がん、肺がん、大腸がん、前立腺がん、血液がん、肝がん、腎がん、子宮頸がんなどが主要な市場セグメントです。中でも乳がんセグメントは予測期間中に約22%の市場シェアを占めると予測されています。乳がんの罹患率が高まっていることに加え、早期発見の取り組み、患者支援、新しい治療薬の開発が市場拡大を支えています。
日本の腫瘍学がん治療薬市場規模
日本の腫瘍学がん治療薬市場は、2023年の140億米ドルから2035年には420億米ドルへと大幅に拡大し、予測期間中に年間複利成長率(CAGR)12.7%で成長すると予測されています。日本の腫瘍学がん治療薬市場は、人口動態の変化、生物学的療法の進歩、そしてがん対策に重点を置いた政府の取り組みによって牽引されています。例えば、2022年度の日本の医療費は47兆円に達し、薬剤費は全体の約21%を占めています。抗がん剤は2024年度の医療予算の13%を占め、2022年から3.5兆円増加しています。
腫瘍学がん治療薬市場の制約要因
腫瘍学分野における抗がん剤の市場シェアを世界的に阻害する主要な要因の一つは、価格抑制です。世界各国政府は、医薬品に対して厳格な価格統制を頻繁に実施しています。WHOが支援する調査によると、こうした価格上限は、特にジェネリック医薬品を製造するメーカーにとって、生産継続を経済的に不可能にすることが多く、結果として医薬品不足につながる可能性があります。例えば、米国では、MedicareパートBによる抗がん剤への支出は、2020ー2024年の間に16%増加しました。しかし、Medicaid加入者の41%は、高額な自己負担金のためにこれらの医薬品へのアクセスに苦労しています。
原資料: SDKI Analytics公式サイ